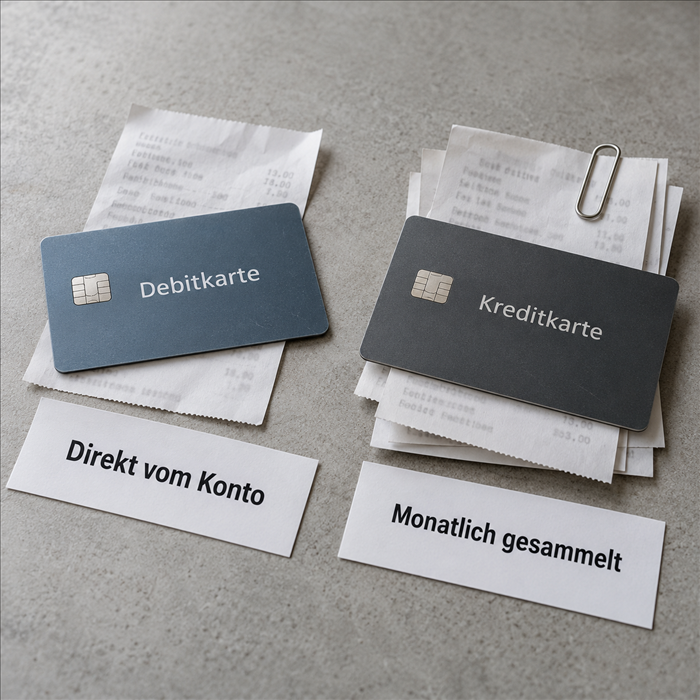
Wenn du eine neue Bankkarte suchst, solltest du den Unterschied zwischen Debitkarte und Kreditkarte kennen. Beide Karten sehen ähnlich aus und eignen sich für Zahlungen. Dennoch belasten sie dein Konto zu unterschiedlichen Zeitpunkten. Das beeinflusst deine Kostenkontrolle, deinen finanziellen Spielraum und mögliche Kautionen.
Auch ein Visa- oder Mastercard-Logo löst die Frage nicht. Beide Kartensysteme geben Debit- und Kreditkarten aus. Entscheidend sind deshalb der Kartenaufdruck und die Vertragsbedingungen. Dieser Ratgeber erklärt die Kartentypen, vergleicht ihre Stärken und zeigt dir eine praktische Auswahlmethode.
Das Wichtigste in Kürze
- Eine Debitkarte belastet dein verbundenes Girokonto direkt. Dadurch siehst du Ausgaben zeitnah.
- Eine Kreditkarte rechnet Umsätze später ab. Charge-Karten verlangen meist den Gesamtbetrag, Revolving-Karten erlauben Teilzahlungen.
- Für Hotel- oder Mietwagenkautionen kann eine echte Kreditkarte nötig sein. Prüfe immer die Bedingungen des Anbieters.
Was ist der Unterschied zwischen Debitkarte und Kreditkarte?
Der wichtigste Unterschied zwischen Debitkarte und Kreditkarte liegt im Abrechnungszeitpunkt. Eine Debitkarte belastet das zugehörige Girokonto direkt und vollständig. Eine Kreditkarte sammelt Zahlungen und rechnet sie später ab.
Die Deutsche Bundesbank unterscheidet Kartentypen ebenfalls nach dem Zeitpunkt der Kontobelastung. Die Girocard gehört dabei zu den Debitkarten. Visa Debit und Debit Mastercard funktionieren ebenfalls ohne eigenen Kreditrahmen.
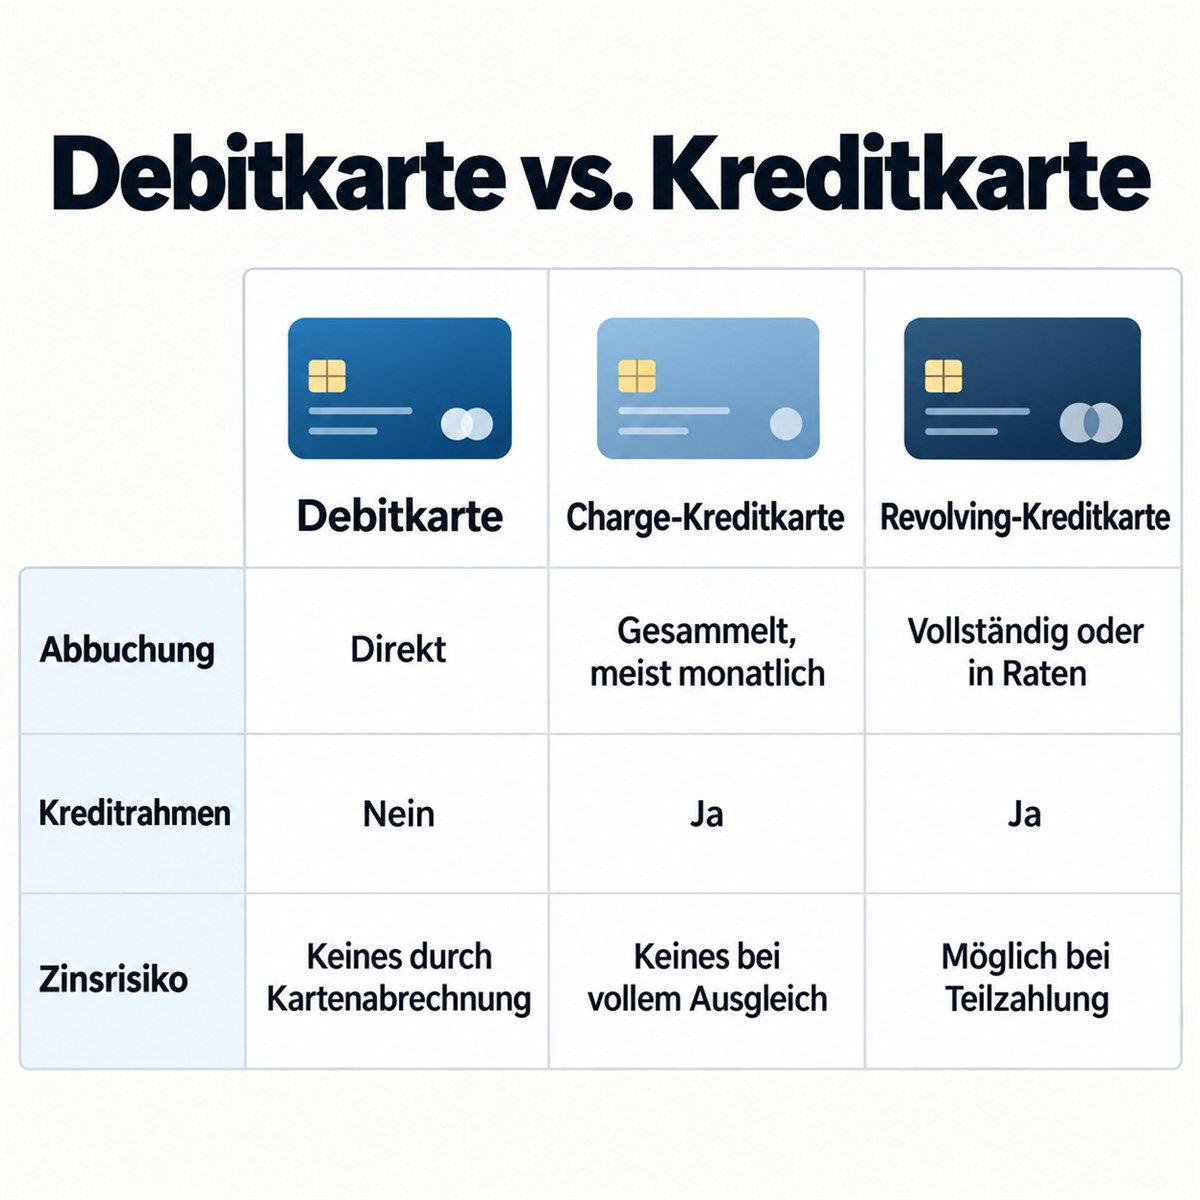
Bei Kreditkarten musst du genauer hinsehen. Eine Charge-Karte zieht den gesammelten Gesamtbetrag meist turnusmäßig ein. Eine Revolving-Kreditkarte ermöglicht dagegen Teilzahlungen. Für den offenen Betrag können Zinsen anfallen. Die BaFin warnt deshalb vor möglichen Kosten bei Kreditkarten mit Finanzierungsfunktion.
| Kriterium | Debitkarte | Charge-Kreditkarte | Revolving-Kreditkarte |
|---|---|---|---|
| Kontobelastung | Direkt | Gesammelt, meist monatlich | Gesammelt, vollständig oder in Raten |
| Eigener Kreditrahmen | Nein | Ja | Ja |
| Zinsen durch Kartenabrechnung | Normalerweise nein | Normalerweise nein bei vollständigem Ausgleich | Möglich bei Teilzahlung |
| Kostenkontrolle | Zeitnah | Abrechnung verzögert | Raten können den Überblick erschweren |
| Kaution | Abhängig vom Anbieter | Häufig geeignet | Häufig geeignet |
Eine Prepaidkarte bildet eine weitere Kategorie. Du lädst vorher Guthaben auf und kannst nur darüber verfügen. Sie bietet keinen Kreditrahmen und ist nicht direkt mit jedem Girokonto verbunden.
Warum ist der Kartentyp im Alltag wichtig?
Der Kartentyp entscheidet nicht nur über den Abbuchungszeitpunkt. Er beeinflusst auch deine Liquidität, mögliche Gebühren und die Nutzbarkeit auf Reisen.
Eine Debitkarte eignet sich häufig für laufende Ausgaben. Jede Zahlung reduziert dein verfügbares Kontoguthaben zeitnah. Allerdings kann ein eingeräumter Dispokredit trotzdem Kosten verursachen. Die Karte verhindert also nicht automatisch Schulden.
Eine Kreditkarte verschiebt die Belastung. Das schafft kurzfristigen Spielraum, verlangt aber eine verlässliche Budgetplanung. Besonders bei Revolving-Karten solltest du Sollzins, Mindestzahlung und Rückzahlungsoptionen prüfen.
Bei Hotels oder Mietwagen reserviert der Anbieter häufig einen Kautionsbetrag. Debitkarten werden dafür nicht überall akzeptiert. Die Verbraucherzentrale empfiehlt für solche Kautionen eine echte Kreditkarte, sofern sie vorhanden ist. Eine pauschale Akzeptanz gibt es jedoch nicht. Maßgeblich bleiben die Buchungsbedingungen.
Wie findest du die passende Karte?
Die beste Karte hängt von deinem Einsatz ab. Vergleiche deshalb nicht nur Jahresgebühren, sondern das gesamte Nutzungsszenario.
Schritt 1: Prüfe deinen wichtigsten Einsatzzweck
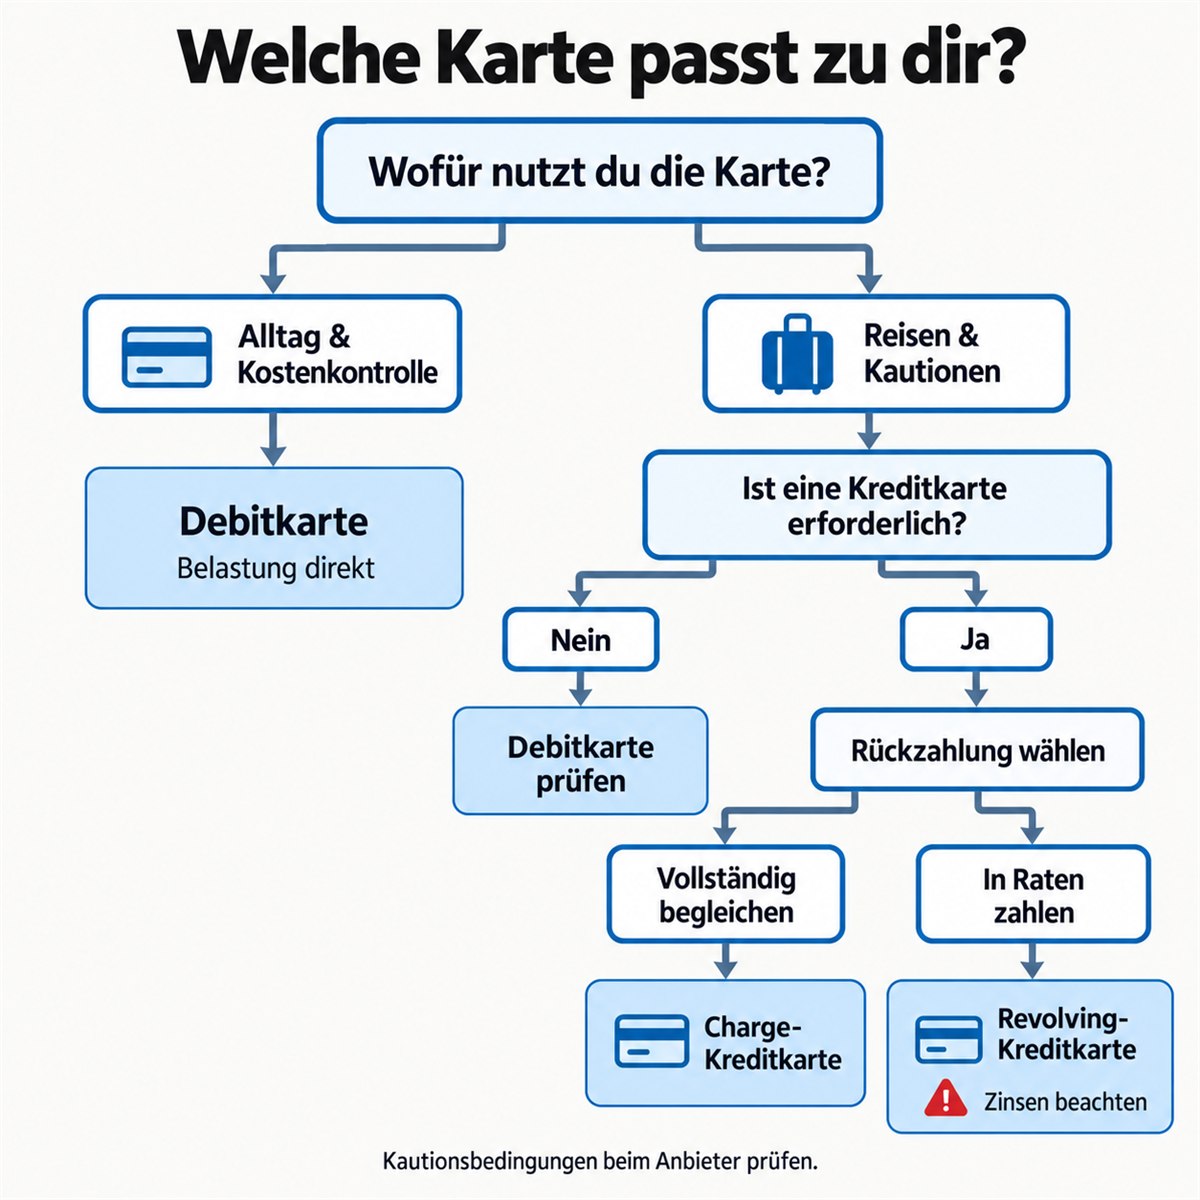
Für Einkäufe und eine direkte Ausgabenkontrolle genügt häufig eine Debitkarte. Für regelmäßige Reisen, Mietwagen oder Hotelkautionen kann eine Kreditkarte sinnvoller sein. Manchmal bietet eine Kombination aus beiden Karten die größte Flexibilität.
Schritt 2: Vergleiche Abrechnung und Gesamtkosten
Prüfe vor dem Abschluss diese Punkte:
- Jahres- und Ausstellungsgebühr
- Kosten für Bargeldabhebungen
- Fremdwährungsentgelt und Wechselkursregelung
- Sollzins bei Teilzahlung oder Kontoüberziehung
- voreingestellte Rückzahlungsrate
- Gebühren für Ersatzkarten oder Zusatzkarten
Eine kostenlose Karte kann teuer werden, wenn du häufig Bargeld abhebst oder Teilzahlungen nutzt. Wir bei Finanz-Espresso empfehlen deshalb, die typischen Jahreskosten statt einzelner Werbeaussagen zu vergleichen.
Schritt 3: Kontrolliere Akzeptanz und Kautionsregeln
Auf der Karte steht meist „Debit“ oder „Credit“. Der Markenname allein genügt nicht. Frage bei Mietwagenfirmen oder Hotels zusätzlich, welcher Kartentyp zugelassen ist. Prüfe außerdem das notwendige Kartenlimit und den Namen des Karteninhabers.
Nutze anschließend den Kreditkarten-Vergleich, um passende Angebote anhand deines Einsatzes zu filtern.
Welche Fehler solltest du vermeiden?
- Du hältst jede Visa- oder Mastercard für eine Kreditkarte. Dadurch kann eine Kaution scheitern. Prüfe den Kartenaufdruck und das Preisverzeichnis.
- Du beachtest nur die Jahresgebühr. Fremdwährung, Bargeldbezug und Sollzinsen können wichtiger sein. Berechne die Kosten für dein tatsächliches Nutzungsverhalten.
- Du lässt die Teilzahlung dauerhaft aktiv. Dann bleibt ein verzinster Saldo stehen. Stelle nach Möglichkeit den vollständigen monatlichen Ausgleich ein.
- Du reist mit nur einer Karte. Sperren, technische Störungen oder fehlende Akzeptanz können dich handlungsunfähig machen. Eine getrennt aufbewahrte Ersatzkarte reduziert dieses Risiko.
Welche Chancen und Risiken haben beide Kartentypen?
Debitkarten bieten klare, zeitnahe Kontobewegungen. Dadurch kannst du dein Budget leichter überwachen. Bei einer Kautionsreservierung kann der blockierte Betrag jedoch unmittelbar deinen verfügbaren Kontorahmen verringern.
Kreditkarten bieten einen zeitlichen Zahlungsaufschub und oft bessere Voraussetzungen für Kautionen. Der Kreditrahmen ist jedoch kein zusätzliches Einkommen. Revolving-Karten können bei Teilzahlung Zinskosten und länger laufende Schulden verursachen.
Bei nicht autorisierten Zahlungen gelten gesetzliche Schutzregeln grundsätzlich unabhängig vom Kartentyp. Nach § 675u Bürgerliches Gesetzbuch muss der Zahlungsdienstleister nicht autorisierte Beträge grundsätzlich unverzüglich erstatten. § 675v BGB begrenzt die Haftung in bestimmten Fällen auf 50 Euro. Bei Betrug, Vorsatz oder grober Fahrlässigkeit gelten Ausnahmen. Melde Verlust oder Missbrauch deshalb sofort.
Wie entwickeln sich Debit- und Kreditkarten weiter?
Digitale Wallets verändern die Nutzung, aber nicht den zugrunde liegenden Kartentyp. Eine hinterlegte Debitkarte bleibt eine Debitkarte. Gleiches gilt für eine Kreditkarte.
Deshalb bleibt die Vertragsprüfung entscheidend. Achte auch künftig auf Abrechnung, Rückzahlung, Entgelte und Akzeptanz. Neue App-Funktionen ersetzen diese Prüfung nicht. Sie können dir jedoch helfen, Umsätze schneller zu erkennen und Karten bei Bedarf zu sperren.
Fazit: Welche Karte passt besser zu dir?
Der Unterschied zwischen Debitkarte und Kreditkarte liegt vor allem in der Abrechnung. Eine Debitkarte belastet dein Konto direkt. Eine Kreditkarte bündelt Umsätze und rechnet sie später ab. Charge-Karten verlangen üblicherweise den Gesamtbetrag. Revolving-Karten können Teilzahlungen und Zinsen beinhalten.
Wähle eine Debitkarte, wenn dir zeitnahe Kostenkontrolle besonders wichtig ist. Prüfe eine echte Kreditkarte, wenn du häufig reist oder Kautionen hinterlegen musst. Vergleiche jedoch immer Gebühren, Rückzahlung, Limit und Akzeptanz. Der passende Kartentyp ergibt sich aus deinem Nutzungsverhalten. Ein Kreditkarten-Vergleich hilft dir, Angebote nach diesen Kriterien einzugrenzen.
Häufige Fragen zu Debitkarte und Kreditkarte
Nein. Eine Visa Debit nutzt zwar das Visa-Zahlungssystem, belastet aber dein verbundenes Konto direkt. Der Aufdruck „Debit“ kennzeichnet den Kartentyp. Für Kautionen kann sie deshalb anders behandelt werden als eine Karte mit dem Aufdruck „Credit“.
Ja, viele Debitkarten von Visa oder Mastercard eignen sich für Online-Zahlungen. Die konkrete Nutzung hängt jedoch von der Freischaltung, der Akzeptanz des Händlers und den Sicherheitsverfahren deiner Bank ab. Prüfe deshalb die Kartenbedingungen.
Das hängt vom Vermieter und Tarif ab. Viele Anbieter verlangen für die Kaution eine echte Kreditkarte mit ausreichendem Verfügungsrahmen. Prüfe vor der Buchung Kartentyp, Karteninhaber, Kautionshöhe und akzeptierte Zahlungsarten.
Keiner der beiden Kartentypen ist pauschal sicherer. Sicherheitsverfahren, sorgfältige Nutzung und schnelle Sperrung sind entscheidend. Gesetzliche Regeln zu nicht autorisierten Zahlungen gelten grundsätzlich für beide Zahlungsinstrumente, wobei Ausnahmen möglich sind.
Verwendete Quellen
- Deutsche Bundesbank: Kartenzahlungen, abgerufen am 22. September 2026.
- Bundesanstalt für Finanzdienstleistungsaufsicht: Kreditkarten mit Finanzierung – Gebührenfreie Angebote können teuer werden, 26. Mai 2021.
- Verbraucherzentrale: Kreditkarte oder Debitkarte? Das sind die Unterschiede, Stand 4. März 2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 675u BGB, abgerufen am 22. September 2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 675v BGB, abgerufen am 22. September 2026.